
Generada con IA
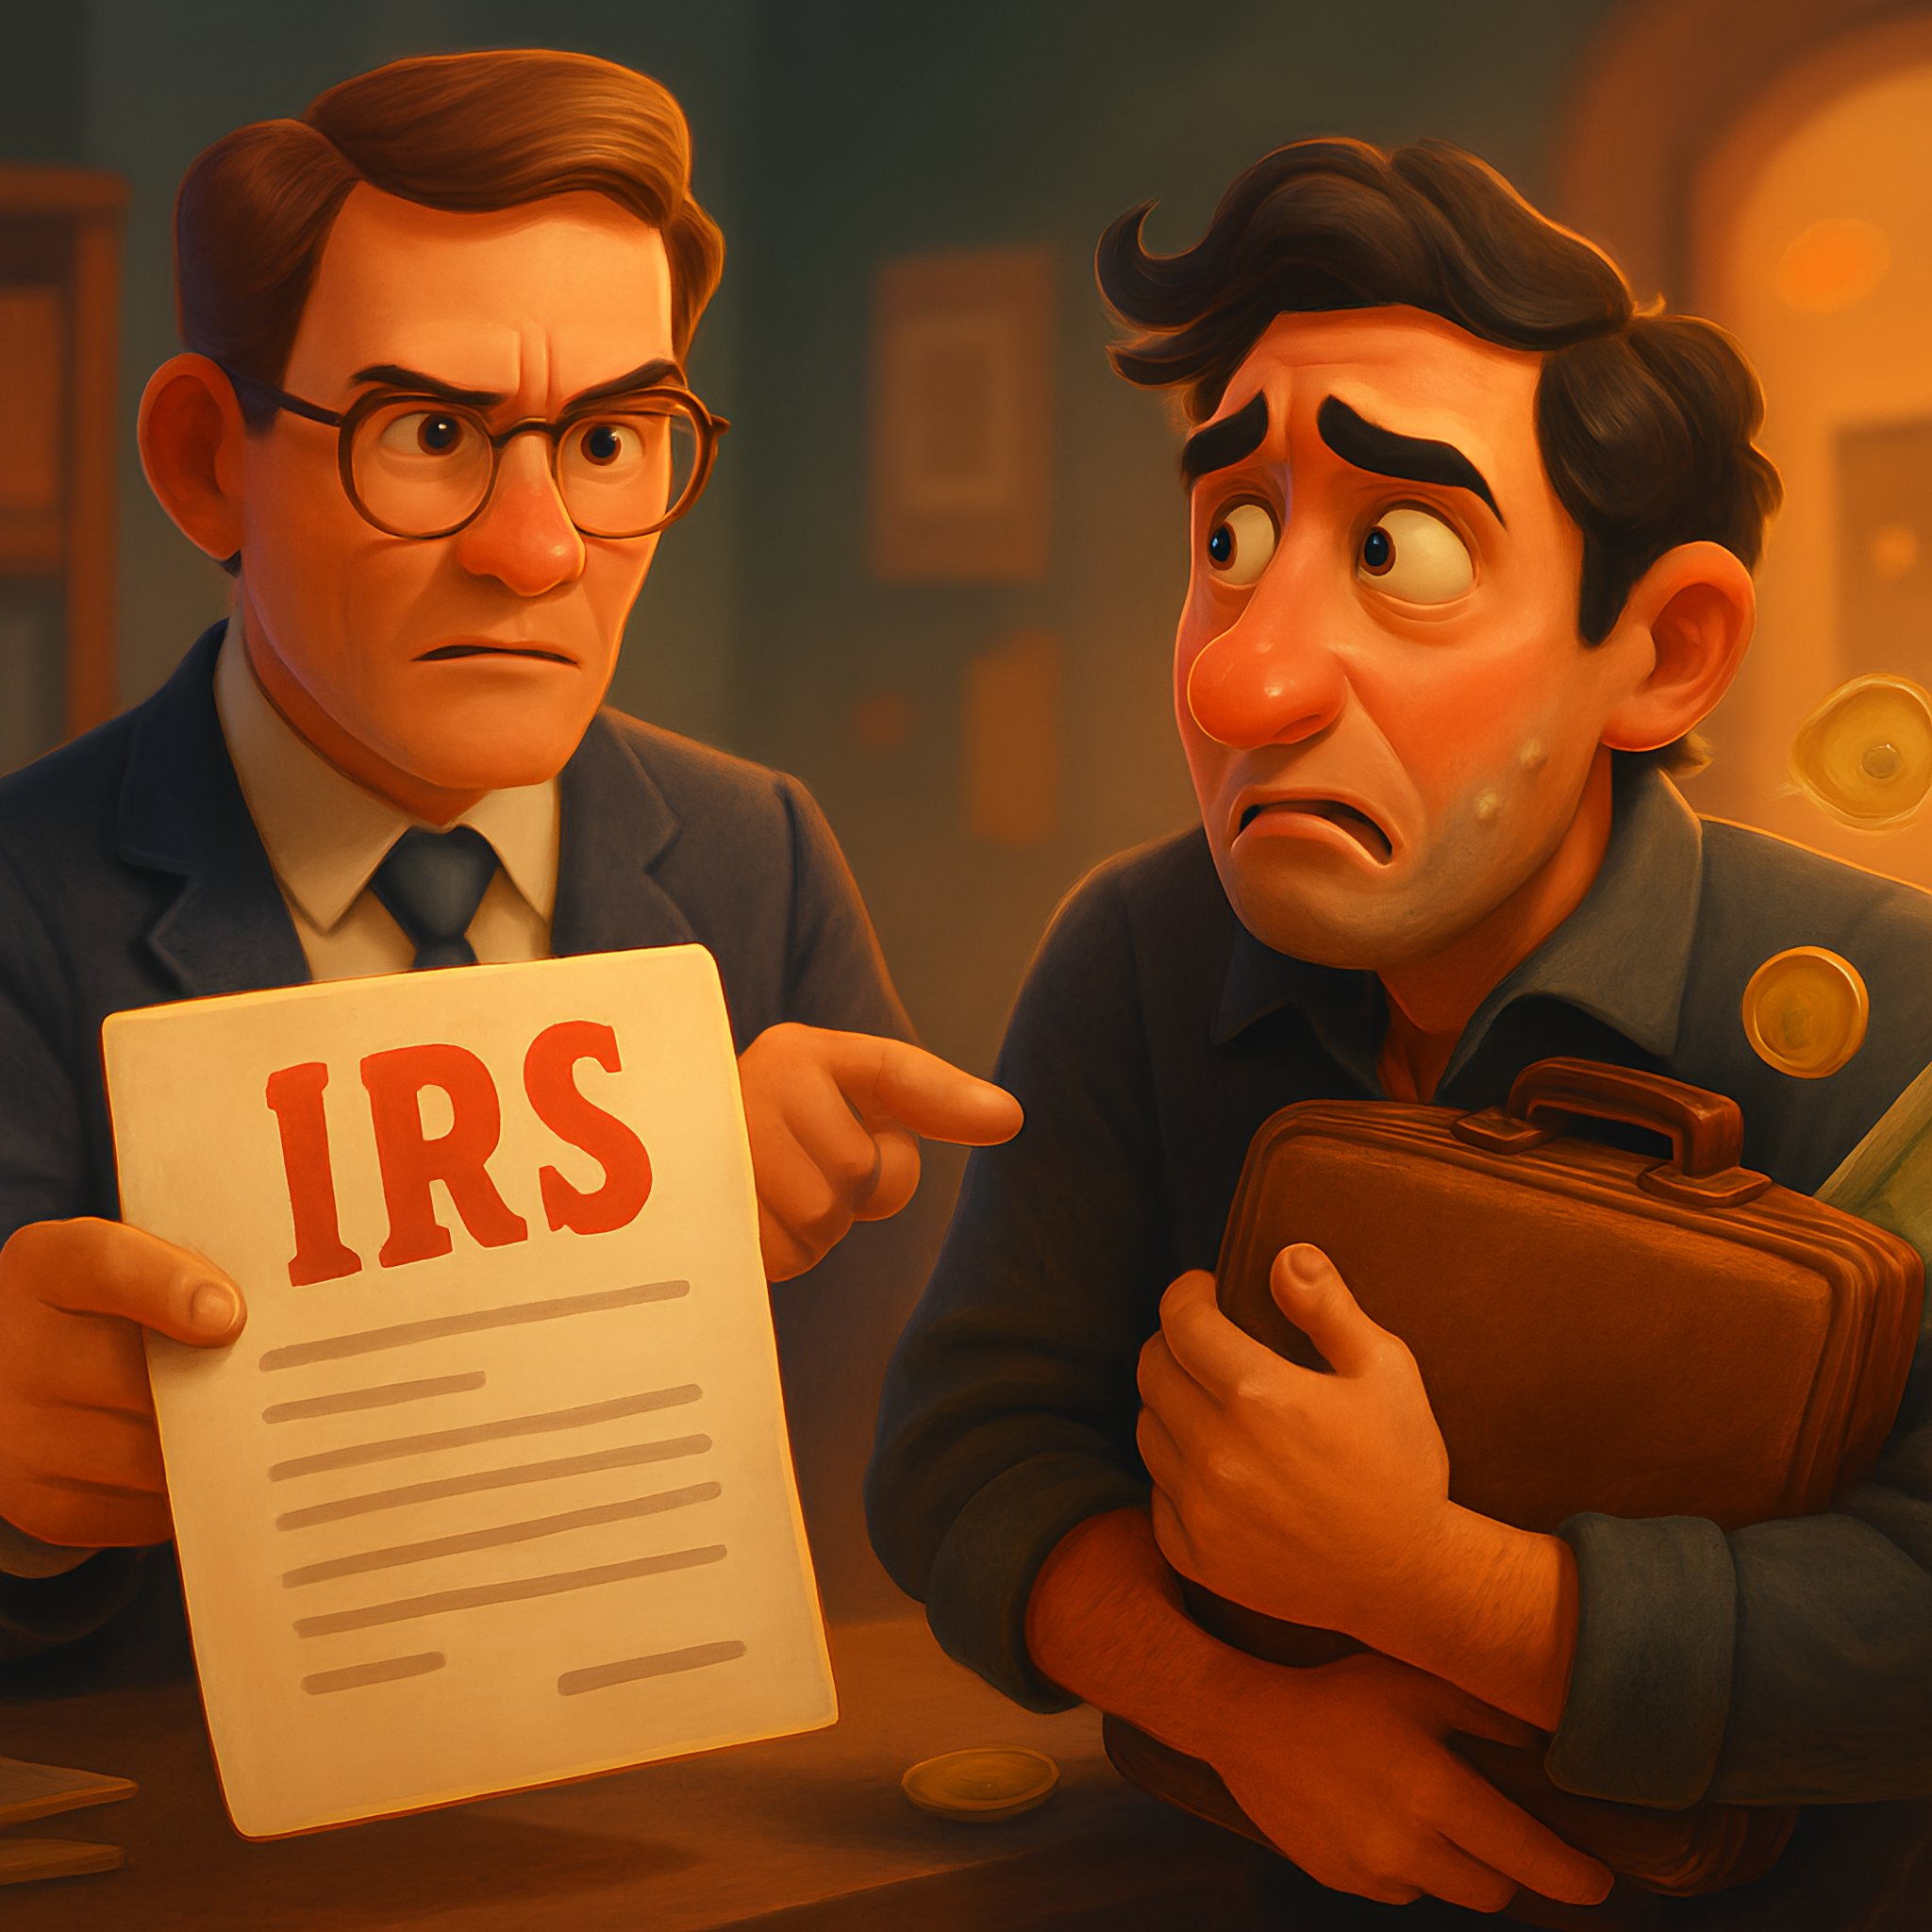
En materia tributaria, no todos los errores se tratan igual. El IRS distingue claramente entre una omisión involuntaria y una conducta con intención de evadir impuestos, y esa diferencia puede tener consecuencias legales graves.
De acuerdo con el Internal Revenue Code (IRC §6501(c)), cuando existe intención de evasión, el estatuto de prescripción para que el IRS audite o actúe se vuelve ilimitado. Esto significa que la autoridad puede revisar declaraciones y transacciones sin importar cuántos años hayan pasado.
El IRS y los tribunales han sido claros: no se requiere que el contribuyente confiese la intención, basta con que la conducta, el patrón de omisiones o la forma de reportar ingresos evidencie una acción deliberada.
Entre los factores que suelen evaluarse están:
Ingresos omitidos de forma reiterada
Uso de estructuras o cuentas para ocultar ganancias
Declaraciones inconsistentes con la realidad económica
Este tipo de casos no solo abre la puerta a auditorías indefinidas, sino también a sanciones civiles severas e incluso cargos penales, especialmente cuando hay asesoría profesional involucrada.
👉 En BLG acompañamos a personas y empresas a evaluar riesgos, corregir situaciones pasadas y diseñar estrategias de cumplimiento que reduzcan exposición legal antes de que el IRS actúe.